央行数字货币来了,银行还在做"中间人"吗?这些变化你得知道
作者: admin
· 2026-11-04 · imtoken钱包官方app下载
· 阅读 1032
央行数字货币来了,银行还在做"中间人"吗?这些变化你得知道
数字货币时代,银行最核心的"金融中介"角色正在被重新定义。央行数字人民币的流通逻辑,让资金流转从"个人→商业银行→央行"变成"个人→央行",中间那层被抽走了,银行的特点也随之改变。
以前你转账、发工资、交水电费,钱必须经过银行的账户体系完成清算。现在数字人民币支持离线支付央行数字货币来了,银行还在做"中间人"吗?这些变化你得知道,两部手机碰一下就完成交易,不需要银行账户做中转节点。这意味着银行的结算通道垄断被打破,资金流转不再"必须经过银行",银行从交易的"必经之路"变成了"可选通道"。
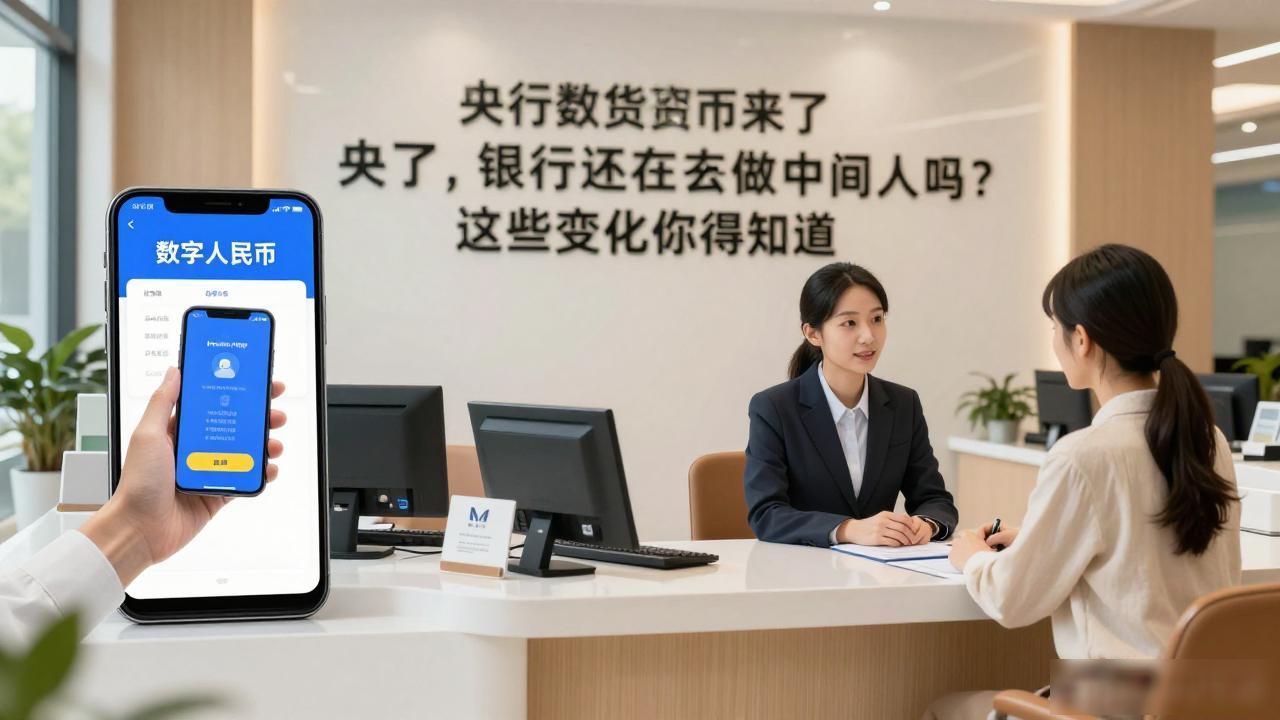
银行网点的功能定位也在被重新书写。以前网点主要办存取款、挂失、开卡、汇兑,现在这些基础操作数字人民币App几分钟就能搞定。网点被迫转型,从"业务办理窗口"变成面对面解决复杂理财、信贷和风控需求的社区服务站,核心任务从"处理交易"变成"维护高价值客户关系",物理网点数量只会减少不会增加。
盈利模式同样承压。数字人民币是央行直接发行的法定货币,商业银行只承担钱包运营、风控和渠道管理角色,发行端不产生收入。传统存贷利差空间被持续压缩,银行得靠数据服务、场景运营和合规科技能力找新收入来源数字货币下银行特点,"利差生意"正在变成"科技服务生意"。
你日常用数字人民币付款时,有没有意识到银行在你支付链路里其实已经"隐身"了?